Băncile, puse la plată: Senatul a votat legea privind despăgubirea românilor ale căror credite au fost crescute prin manipularea ROBOR (Document)
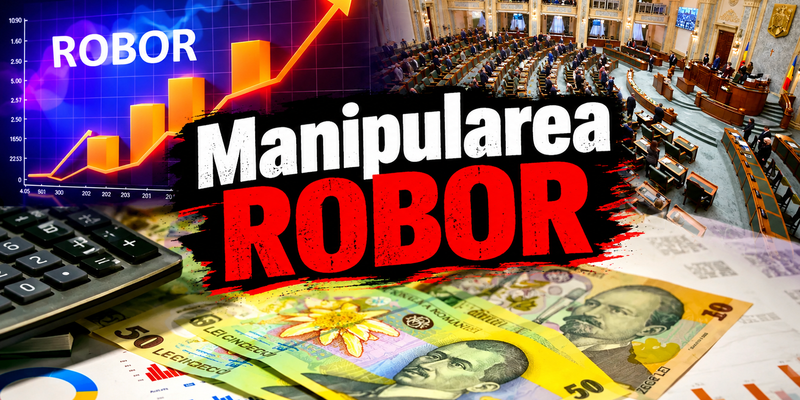
Lege importantă adoptată în Senat: românii care au credite în lei cu dobânda calculată în funcție de ROBOR vor primi compensații financiare la alegere, în bani sau prin diminuarea creditului în derulare, dacă banca a folosit un „indice de referință denaturat” atunci când a calculat rata dobânzii.
Concret, legea reglementează mecanismul de compensare financiară a consumatorilor de credit, în situația în care, urmare a constatării unor practici anticoncurențiale ori a utilizării unui indice de referință denaturat în derularea contractului de credit, consumatorul a fost prejudiciat.
Votul final va fi dat în Camera Deputaților.
Mecanismul de despăgubire
Inițiativa legislativă stabilește obligații pentru bănci în situția în care o încălcare a legislației concurenței, constatată printr-o decizie definitivă, a cauzat prejudicii prin utilizarea unui indice de referință denaturat.
În Expunerea de motive se arată că în vederea simplificării procedurii de compensare, proiectul propune utilizarea indicelui IRCC că reper alternativ de calcul al obligațiilor contractuale, diferența pozitivă rezultată urmând a fi utilizată pentru determinarea compensației. Astfel, compensația se detemină prin recalcularea dobânzii aferente fiecărei perioade relevante prin raportarea la IRCC, în aceleași condiții contractuale, cu excepția indicelui de referință, și prin compararea rezultatului cu dobânda efectiv datorată sau achitată în baza ROB0R.
În temen de 45 de zile de la dată constatării prejudiciului, dovedit că urmare a unei anchete derulate de o autoritate competentă, printr-un document administrativ definitiv, debitorii afectați pot solicita creditorului financiar revizuirea contractului prin recalcularea obligațiiilor contractuale, în vederea deteminării prejudiciului potrivit mecanismului prevăzut de lege, prin raportarea la diferența dintre indicele ROBOR utilizat și indicele IRC.
Ulterior, în temen de 15 zile de la stabilirea prejudiciului, instituția de credit este obligată să efectueze plata sumelor datorate.
În funcție de opțiunea debitorului, această plată se va efectua fie prin virament bancar într-un cont distinct, fie prin diminuarea soldului principal al creditului, în cazul în care debitorul încă are un contract în derulare.
Pasaje din Expunerea de motive, pe care o atașăm integral la finalul articolului, alături de proiectul de lege:
„În vederea simplificării procedurii de compensare, proiectul propune utilizarea indicelui IRCC că reper alternativ de calcul al obligațiilor contractuale, diferența pozitivă rezultată urmând a fi utilizată pentru determinarea compensației.
Astfel, compensația se detemină prin recalcularea dobânzii aferente fiecărei perioade relevante prin raportarea la IRCC, în aceleași condiții contractuale, cu excepția indicelui de referință, și prin compararea rezultatului cu dobânda efectiv datorată sau achitată în baza ROB0R.
Raportul investigației Consiliului Concurenței, publicat în iunie 2026, ca urmare a unei anchete desfășurate asupra mecanismului de fixing desfășurat de cele 10 bănci participante în procedură, a constatat încălcarea legislației naționale și europene în materie de concurență. Confidențialitatea cotațiilor ferme în cadrul procedurii de fixing este prevăzută atât în legislația de concurență, cât și de reglementările naționale și europene sectoriale. Astfel, că urmare a comportamentului cartelar al băncilor în cadrul procedurii de fixing, Consiliul Concurenței a sancționat toate cele zece bănci participante cu amenzi în valoare totală de 3,73 mld. lei (710 mil. euro) pentru încălcarea normelor de concurență, respectiv Legea 21/1996 a concurenței, precum și Tratatul privind Funcționarea Uniunii Europene, printr-o coordonare ilegală a strategiilor de fixare a dobânzilor în cadrul procedurii de stabilire a ROBOR.
Concret, în cadrul procedurii de fixing, când cotațiile ferme ar trebui să fie total independente, băncile participante la procedura de stabilire a nivelului ROBOR, și-au coordonat comportamentul în funcție de cotațiile concurenților, printr-un schimb de informații confidențiale și strategice, în special referitoare la preț. Valoarea astfel rezultată a indicelui ROBOR a fost ulterior folosită la calculul dobânzilor pentru unele credite. Astfel, un indice profund viciat, cu un nivel crescut artificial, a favorizat creditorii în detrimentul vădit al consumatorilor de credit ale căror contracte sunt raportate la ROBOR că o opțiune prevăzută de cadrul legal. Scopul principal este acordarea despăgubirilor prin acest mecanism altemativ, exclusiv persoanelor fizice, valoarea acestor despăgubiri fiind calculată pe baza diferenței pozitive dintre valorile indicelui ROBOR și ale indicelui IRCC, calculată pentm perioada relevantă aferentă contractului de credit, fără însă a limita dreptul oricărei persoane prejudiciate de a obține în instanță despăgubirea cerută.
Perioada pentru care se calculează și se acordă despăgubirile se va circumscrie intervalului temporal în care a fost săvârșită practică anticoncurențială, constatată fie prin decizia de sancționare a Consiliului Concurenței fie, după caz, prin hotărârea judecătorească definitivă pronunțată în cadrul controlului judecătoresc exercitat asiipra deciziei autorității de concurență, luându-se însă în considerare dată introducerii IRCC-ului,
Întreaga procedură este una simplă și rapidă. În temen de 45 de zile de la dată constatării prejudiciului, dovedit că urmare a unei anchete derulate de o autoritate competentă, printr-un document administrativ definitiv, debitorii afectați pot solicita creditorului financiar revizuirea contractului prin recalcularea obligațiiilor contractuale, în vederea deteminării prejudiciului potrivit mecanismului prevăzut de lege, prin raportarea la diferența dintre indicele ROBOR utilizat și indicele IRC.
În temen de 15 zile de la stabilirea prejudiciului, instituția de credit este obligată să efectueze plata sumelor datorate.
În funcție de opțiunea debitorului, această plată se va efectua fie prin virament bancar într-un cont distinct, fie prin diminuarea soldului principal al creditului, în cazul în care debitorul are încă un contract în derulare”.